
Pożyczka pod zastaw gospodarstwa rolnego

Autor: Piotr Adler — Ekspert ds. finansowania pod zastaw nieruchomości
Spis treści
- 1.Czym jest gospodarstwo rolne jako przedmiot zabezpieczenia
- 2.Cztery filary wartości gospodarstwa
- 3.Dlaczego wycena całości bywa korzystniejsza niż samej ziemi
- 4.Co wchodzi do wyceny, a co zostaje poza nią
- 5.Stan prawny gospodarstwa — na co zwrócić uwagę
- 6.Kiedy zastaw całego gospodarstwa ma sens
- 7.Podsumowanie
- 8.FAQ — pożyczka pod zastaw gospodarstwa rolnego
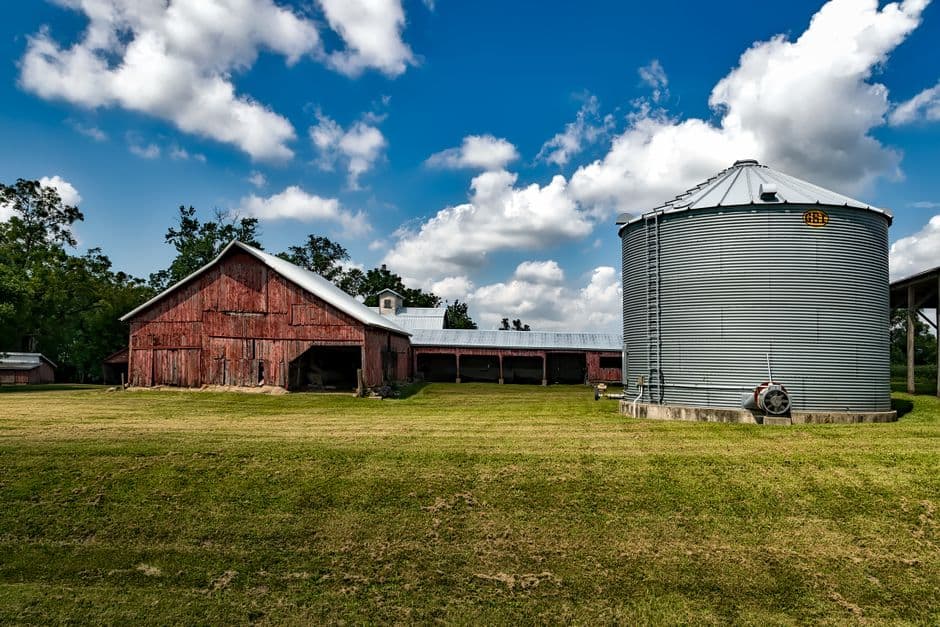
Kiedy rolnik szuka finansowania pod zastaw swojej ziemi, myśli zwykle o samym areale — o hektarach pola. Tymczasem gospodarstwo rolne to nie tylko grunt. To zorganizowana całość: ziemia orna, siedlisko z domem, budynki gospodarcze, a często również park maszynowy i inwentarz. Ta całość może stanowić podstawę zabezpieczenia pożyczki, a jej łączna wartość bywa istotnie wyższa niż wartość samego pola. W tym artykule pokazujemy, jak wycenia się gospodarstwo jako jednolity organizm gospodarczy i dlaczego takie ujęcie potrafi podnieść dostępną kwotę finansowania.
Jeśli szukasz kompleksowego opisu oferty dla rolników, znajdziesz go na stronie pożyczki dla rolników. Ten tekst skupia się na jednym zagadnieniu: co dokładnie składa się na gospodarstwo w rozumieniu zabezpieczenia i jak poszczególne elementy wpływają na wycenę.
Czym jest gospodarstwo rolne jako przedmiot zabezpieczenia
W ujęciu prawnym gospodarstwo rolne to grunty rolne wraz z budynkami, urządzeniami i inwentarzem, jeżeli stanowią lub mogą stanowić zorganizowaną całość gospodarczą. To definicja szersza niż potoczne „pole”. Dla pożyczkodawcy oznacza to, że przedmiotem wyceny nie jest wyłącznie powierzchnia uprawna, lecz kompletny zespół składników majątkowych, które razem tworzą działające przedsiębiorstwo rolne.
Praktyczne znaczenie jest takie: dwa gospodarstwa o identycznej powierzchni ziemi mogą różnić się wartością wielokrotnie. Jedno to gołe pole bez zabudowań, drugie — ta sama ziemia plus murowane siedlisko, obora, stodoła i utwardzony plac. Zabezpieczenie oparte na całości daje wyższą podstawę wyceny, a więc potencjalnie wyższą kwotę pożyczki przy tym samym wskaźniku LTV.
Cztery filary wartości gospodarstwa
Wartość gospodarstwa rolnego, którą bierze pod uwagę rzeczoznawca i pożyczkodawca, składa się zwykle z czterech grup składników. Każda z nich waży inaczej i inaczej wpływa na zdolność zabezpieczenia.
1. Ziemia rolna
To podstawa i najczęściej najbardziej stabilny składnik. Wartość gruntu zależy od klasy bonitacyjnej gleby, lokalizacji, dostępu do drogi i regionalnego rynku. Ziemia jest tym elementem, który najłatwiej wycenić i najłatwiej spieniężyć — dlatego pożyczkodawcy traktują ją jako trzon zabezpieczenia. Dla przypomnienia: samą kwotą uzyskiwaną od hektara zajęliśmy się osobno, tutaj interesuje nas grunt jako część większej całości.
2. Budynki i siedlisko
Dom mieszkalny, budynki inwentarskie (obory, chlewnie, kurniki), stodoły, magazyny, silosy, wiaty i place utwardzone to składnik, który potrafi znacząco podnieść wartość. Murowane, zadbane siedlisko z pełnym uzbrojeniem — prąd, woda, kanalizacja, dojazd asfaltowy — bywa warte tyle co kilka hektarów samego pola. Kluczowy jest tu stan techniczny i to, czy zabudowania są ujawnione w księdze wieczystej oraz zgodne z dokumentacją geodezyjną.
3. Park maszynowy
Ciągniki, kombajny, opryskiwacze, przyczepy i inne maszyny rolnicze to majątek ruchomy o realnej wartości rynkowej. Choć zabezpieczenie hipoteczne obejmuje nieruchomość, park maszynowy potwierdza, że gospodarstwo jest aktywne i dochodowe — co wpływa na całościową ocenę wiarygodności. W niektórych konstrukcjach maszyny mogą stanowić dodatkowe zabezpieczenie uzupełniające.
Potrzebujesz pożyczki pod hipotekę?
Sprawdź czy kwalifikujesz się na pożyczkę pod zastaw nieruchomości.
4. Inwentarz żywy i obrotowy
Stado bydła, trzody, drobiu, zapasy paszy i płodów rolnych to składniki obrotowe. Nie są typowym przedmiotem hipoteki, ale świadczą o skali i ciągłości produkcji. Dla pożyczkodawcy oceniającego całość gospodarstwa są sygnałem, że mamy do czynienia z działającym, generującym przychód organizmem, a nie porzuconym areałem.
Dlaczego wycena całości bywa korzystniejsza niż samej ziemi
Kluczowa różnica polega na podstawie, od której liczony jest wskaźnik LTV. Jeśli zabezpieczeniem jest wyłącznie grunt wart, powiedzmy, 300 000 zł, przy LTV rzędu 50% mowa o pożyczce około 150 000 zł. Kiedy jednak do zabezpieczenia wchodzi cała nieruchomość rolna — ziemia plus siedlisko i zabudowania gospodarcze o łącznej wartości 600 000 zł — ta sama proporcja daje już około 300 000 zł. Podstawa wyceny podwoiła się, bo objęła kompletny majątek nieruchomy gospodarstwa.
Dodatkowo kompletne, zadbane gospodarstwo jest lepiej zbywalne niż samotny zagon w polu. Siedlisko z domem i budynkami znajdzie nabywcę łatwiej niż działka bez dojazdu i bez zabudowań. Lepsza płynność zabezpieczenia to argument za nieco łagodniejszym podejściem pożyczkodawcy do ryzyka.
Co wchodzi do wyceny, a co zostaje poza nią
Nie każdy składnik, który rolnik uważa za część gospodarstwa, trafia do podstawy zabezpieczenia hipotecznego. Warto rozróżnić dwie kategorie.
- Objęte hipoteką (nieruchome): grunty rolne, siedlisko, dom mieszkalny, budynki gospodarcze i inwentarskie, budowle trwale związane z gruntem, nasadzenia wieloletnie, jeśli podnoszą wartość działki.
- Poza hipoteką, ale wpływające na ocenę (ruchome i obrotowe): maszyny rolnicze, inwentarz żywy, zapasy, płody rolne, uprawnienia do dopłat. Nie są przedmiotem wpisu do księgi wieczystej, lecz budują obraz gospodarstwa jako działającego przedsiębiorstwa.
W praktyce zabezpieczeniem pożyczki jest nieruchomość rolna wpisana do księgi wieczystej, natomiast pozostałe składniki wzmacniają wiarygodność i całościową ocenę wniosku.
Stan prawny gospodarstwa — na co zwrócić uwagę
Zanim gospodarstwo trafi do wyceny, warto uporządkować jego stan formalny. Najczęstsze przeszkody, które obniżają wartość zabezpieczenia lub wydłużają proces, to:
- Zabudowania nieujawnione w księdze wieczystej — dom lub obora istnieją fizycznie, ale nie figurują w KW ani w ewidencji. Trzeba je ujawnić, by weszły do wyceny.
- Rozbieżność między stanem faktycznym a geodezyjnym — inny przebieg granic, budynki postawione częściowo na działce sąsiada.
- Nieuregulowane spadki i współwłasność — gospodarstwo formalnie należące do kilku spadkobierców wymaga zgody wszystkich albo uprzedniego działu spadku.
- Istniejące obciążenia w KW — wcześniejsza hipoteka czy służebność zmniejszają wolne miejsce na nowe zabezpieczenie.
- Służebności i dożywocie — prawo dożywotniego zamieszkania osoby trzeciej obniża wartość rynkową siedliska.
Uporządkowanie tych kwestii przed złożeniem wniosku realnie podnosi kwotę, jaką da się uzyskać od gospodarstwa.
Kiedy zastaw całego gospodarstwa ma sens
Objęcie zabezpieczeniem całej nieruchomości rolnej jest uzasadnione zwłaszcza wtedy, gdy potrzebna kwota przekracza to, co dałaby sama ziemia. Typowe sytuacje to finansowanie inwestycji w gospodarstwo (budowa lub modernizacja budynków, zakup gruntu, wymiana parku maszynowego), konsolidacja zobowiązań ciążących na gospodarstwie albo zapewnienie płynności w okresie między nakładami a przychodem ze sprzedaży plonów. W każdym z tych przypadków szersza podstawa zabezpieczenia daje dostęp do wyższego kapitału bez konieczności sięgania po dodatkowe nieruchomości spoza gospodarstwa.
Warto też pamiętać, że rolnik bywa klientem, którego bank ocenia trudno — dochód sezonowy, ubezpieczenie w KRUS zamiast ZUS, przychody zależne od pogody i cen skupu. Dla finansowania pod zastaw liczy się przede wszystkim wartość i stan prawny zabezpieczenia, a nie klasyczny scoring dochodowy, co czyni tę drogę realną także dla gospodarstw, którym bank odmówił.
Podsumowanie
Gospodarstwo rolne warto traktować jako całość — ziemię, siedlisko, budynki gospodarcze i, w tle, park maszynowy oraz inwentarz. Zabezpieczenie oparte na kompletnym majątku nieruchomym daje wyższą podstawę wyceny niż samo pole, a przez to dostęp do większej kwoty pożyczki przy tym samym wskaźniku LTV. Klucz to uporządkowany stan prawny: ujawnione zabudowania, zgodność z geodezją, czysta księga wieczysta i uregulowana własność. Aby oszacować, ile realnie da się uzyskać od Twojego gospodarstwa, najlepiej zacząć od rozmowy z doradcą pod numerem 577 873 616 i analizy stanu prawnego nieruchomości.
Najczęściej zadawane pytania
Tak. Przedmiotem hipoteki jest nieruchomość rolna wpisana do księgi wieczystej, a więc grunt razem z siedliskiem i budynkami gospodarczymi. Objęcie zabezpieczeniem całej nieruchomości daje wyższą podstawę wyceny niż samo pole i pozwala uzyskać większą kwotę.
Park maszynowy i inwentarz żywy nie są typowym przedmiotem hipoteki, bo to majątek ruchomy. Wpływają jednak na całościową ocenę gospodarstwa jako działającego przedsiębiorstwa. W niektórych konstrukcjach mogą stanowić dodatkowe zabezpieczenie uzupełniające.
Zabudowania nieujawnione w KW nie wejdą automatycznie do wyceny. Warto je ujawnić przed złożeniem wniosku, bo murowane siedlisko czy obora potrafią znacząco podnieść wartość zabezpieczenia, a tym samym dostępną kwotę.
Współwłasność nie wyklucza finansowania, ale wymaga zgody wszystkich współwłaścicieli albo wcześniejszego przeprowadzenia działu spadku i uporządkowania własności. Bez tego ustanowienie hipoteki na całej nieruchomości jest utrudnione.
W finansowaniu pod zastaw kluczowa jest wartość i stan prawny nieruchomości, a nie klasyczny scoring dochodowy. Dochód sezonowy czy ubezpieczenie w KRUS, które utrudniają uzyskanie kredytu bankowego, nie przekreślają pożyczki pod zastaw gospodarstwa.
Sprawdź czy się kwalifikujesz
Odpowiedz na kilka pytań i dowiedz się czy możesz uzyskać pożyczkę pod zastaw nieruchomości.